CIC Pay : paiement mobile
- 4,6
- Note
- 500.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Au premier contact, CIC Pay donne une impression assez claire : cette application de finance cherche à rendre les paiements du quotidien plus directs, sans transformer chaque achat en une opération compliquée. Je l’ai surtout regardée comme un outil à garder sous la main, pas comme une application que l’on ouvre pour explorer des fonctions pendant des heures. Son intérêt se révèle donc dans les petits gestes répétés : régler un achat sans contact, ou effectuer un virement en utilisant un numéro de mobile.
Cette approche peut sembler modeste, mais c’est justement ce qui la rend intéressante. Une application de paiement n’a pas besoin d’être spectaculaire pour devenir utile. Elle doit surtout être facile à comprendre au moment où l’on en a besoin. CIC Pay, développé par Euro Information, se place dans cette catégorie avec une promesse pratique et ciblée. Elle est gratuite, classée dans la finance et accessible à partir de PEGI 3, ce qui correspond bien à une expérience destinée à un large public.
Après quelques utilisations, mon avis est plutôt favorable, avec une réserve importante : sa valeur dépend beaucoup de vos habitudes bancaires et de l’écosystème dans lequel vous vivez déjà. Si vous cherchez un moyen simple de payer avec votre mobile et de transférer de l’argent à un contact, elle mérite votre attention. Si vous voulez remplacer tous vos outils financiers par une seule application très complète, je la trouve moins convaincante.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Une première semaine convaincante quand on veut payer sans sortir sa carte
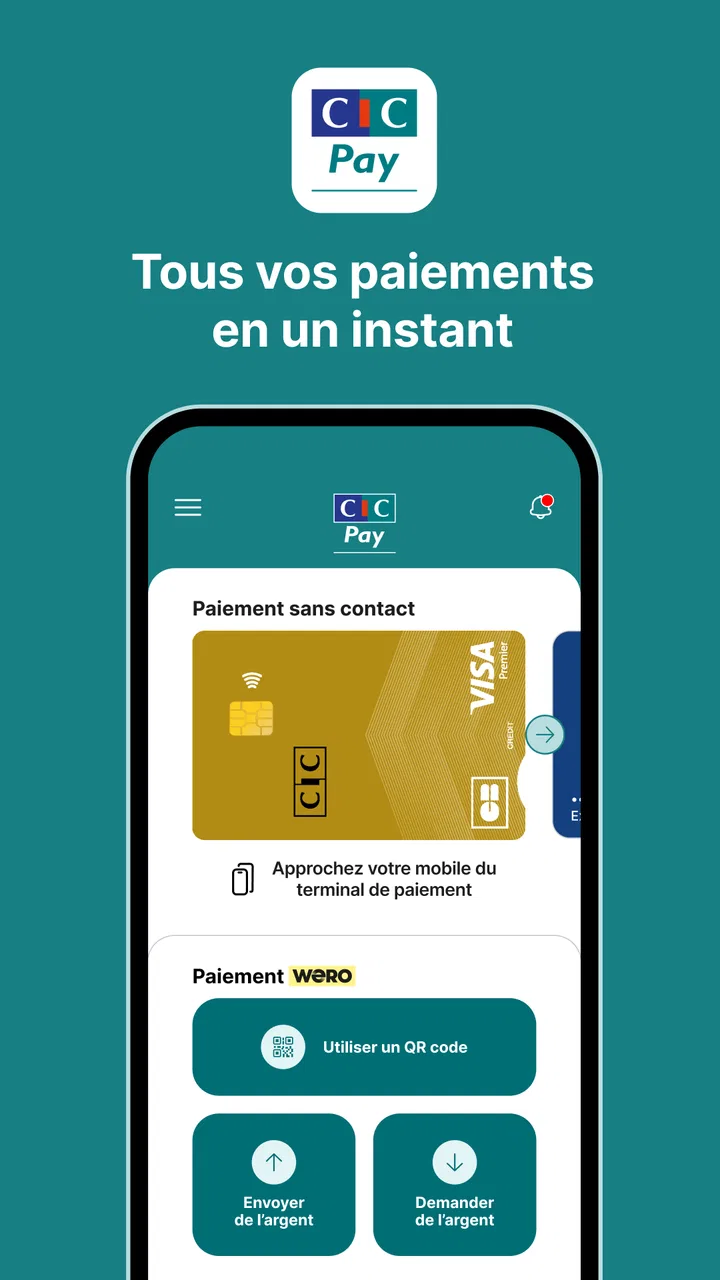
La première qualité de CIC Pay est sa lisibilité. Le résumé de l’application met en avant deux usages précis, le paiement sans contact et le virement par numéro de mobile. Je trouve ce positionnement plus honnête que celui d’une application qui promet de tout faire sans expliquer ce qui sera réellement utile. Dès le départ, on comprend que l’on installe cet outil pour gagner quelques secondes lors d’un paiement ou d’un transfert.
Dans la vie courante, ce gain est plus appréciable qu’il n’en a l’air. Je pense par exemple à un achat rapide dans une boulangerie, à une course faite pour plusieurs personnes ou au remboursement d’une petite dépense après un repas. Dans ces situations, le téléphone est souvent déjà dans la main. Pouvoir utiliser le paiement sans contact évite de chercher son portefeuille, tandis que le virement associé à un numéro de mobile réduit les échanges de coordonnées bancaires.
Le virement par numéro de mobile est probablement la fonction qui distingue le plus clairement l’expérience d’un virement bancaire classique. Au lieu de demander à un proche ses informations bancaires, on peut s’appuyer sur un contact téléphonique. Ce n’est pas seulement une question de rapidité : cela diminue aussi le risque de recopier une longue suite de caractères au mauvais endroit. Pour un remboursement entre amis ou en famille, cette différence rend le geste beaucoup plus naturel.
Je conseille toutefois de prendre quelques instants pour vérifier le destinataire avant de confirmer. La simplicité d’un numéro de mobile ne dispense pas de contrôler le nom affiché et le montant. C’est un réflexe important, surtout lorsque plusieurs contacts peuvent avoir des noms proches ou lorsque l’on effectue une opération dans la précipitation. La rapidité est un avantage seulement si elle reste accompagnée d’une vérification attentive.
Le paiement sans contact répond à une autre logique. Ici, l’application devient intéressante lorsque le téléphone remplace réellement la carte dans les habitudes quotidiennes. Je ne la vois pas comme une solution à activer uniquement pour essayer une fois, mais comme un outil qui doit être préparé avant de passer en caisse. Une fois cette organisation adoptée, l’usage devient plus fluide, notamment pour les personnes qui sortent souvent sans portefeuille.
La note moyenne de 4,6, accompagnée d’environ 16 000 évaluations et de près de 1 300 avis, suggère que l’expérience répond aux attentes d’une partie importante de ses utilisateurs. Je ne prends jamais une note comme une preuve absolue de qualité, car elle ne montre pas les situations particulières rencontrées par chacun. Elle donne néanmoins une indication rassurante : l’application n’est pas présentée comme un outil marginal utilisé par quelques curieux.
Le premier contact est aussi facilité par son prix : CIC Pay est gratuite. Pour moi, cela change la manière de l’évaluer. Je n’attends pas d’elle une suite interminable de fonctions premium pour justifier un abonnement. Je regarde plutôt si elle accomplit correctement ses deux usages principaux et si elle reste suffisamment discrète pour ne pas devenir une corvée. Sur ce point, son approche ciblée joue en sa faveur.
Le scénario qui montre rapidement son intérêt
Imaginons une soirée où une personne avance le montant d’une réservation pour plusieurs proches. Avec une méthode traditionnelle, il faut demander les coordonnées bancaires, les transmettre correctement, puis attendre que chacun pense à faire le virement. Avec CIC Pay, le remboursement par numéro de mobile peut réduire la friction dès lors que les personnes concernées utilisent le service compatible avec cette opération. Ce n’est pas une révolution financière, mais c’est une amélioration concrète du moment où l’on règle les comptes.
Le même principe fonctionne pour une dépense partagée au sein d’une famille. Un parent peut rembourser rapidement un achat avancé par un autre, sans rechercher un relevé bancaire dans une conversation ancienne. La fonction est particulièrement pertinente pour les petits montants fréquents, car c’est précisément dans ces cas que la procédure classique paraît disproportionnée.
En revanche, je ne choisirais pas cette application uniquement pour organiser des finances complexes. Elle peut faciliter un transfert précis, mais cela ne signifie pas qu’elle remplace un outil de suivi budgétaire, un compte bancaire complet ou une application spécialisée dans la gestion des dépenses. Cette distinction évite une déception fréquente : confondre la commodité d’un paiement avec une solution générale de gestion de l’argent.
Après le premier mois, la vraie question devient celle de l’habitude
La nouveauté d’un paiement mobile s’estompe rapidement. Après quelques semaines, on ne se demande plus si le téléphone peut payer ; on veut savoir si l’application reste suffisamment pratique pour continuer à l’utiliser. C’est là que CIC Pay doit faire ses preuves. À mon avis, sa valeur mensuelle repose moins sur la découverte de nouvelles fonctions que sur la répétition sans effort de deux gestes bien définis.
Pour les paiements, le bénéfice est régulier mais dépend de votre équipement et de vos habitudes personnelles. Si vous utilisez déjà une carte sans contact avec satisfaction, le mobile n’est pas automatiquement meilleur. Il devient plus intéressant lorsque vous gardez souvent votre téléphone à portée de main, lorsque vous préférez voyager léger ou lorsque vous aimez regrouper certaines actions quotidiennes sur un même appareil.
Pour les virements par numéro de mobile, l’intérêt se maintient surtout dans un cercle de contacts qui adopte la même méthode. Une fonction de transfert est toujours plus utile lorsque les personnes avec lesquelles vous échangez de l’argent peuvent la recevoir et l’utiliser facilement. Dans un entourage qui préfère les virements bancaires habituels ou d’autres applications, CIC Pay risque de rester une solution occasionnelle plutôt qu’un réflexe.
C’est un point essentiel pour juger sa durée de vie. Une application peut être bien conçue et pourtant peu utilisée si elle ne correspond pas aux pratiques de vos proches. Avant de l’installer, je me demanderais donc avec qui je veux effectuer ces transferts. Pour des échanges réguliers dans une famille ou un groupe d’amis, la réponse peut être positive. Pour des paiements ponctuels avec des personnes inconnues, l’avantage est moins évident.
Le nombre d’installations, supérieur à 500 000, montre que CIC Pay a trouvé une place réelle auprès d’un public conséquent. Là encore, ce chiffre ne dit pas combien de personnes l’ouvrent chaque semaine, mais il témoigne d’un intérêt qui dépasse l’effet de curiosité initial. La question pratique reste individuelle : une installation ne devient durable que si elle résout une petite difficulté assez souvent pour justifier sa présence sur le téléphone.
La version actuelle 2.6.4 donne aussi l’impression d’un produit suivi plutôt que d’une expérience abandonnée après son lancement. L’application est sortie le 31 mai 2023, et cette continuité compte pour un outil financier. Les utilisateurs ont besoin d’une application qui reste entretenue dans le temps, car un moyen de paiement ne se juge pas seulement sur sa première ouverture. Je valorise particulièrement cette dimension de maintenance lorsqu’une application accompagne des opérations sensibles.
Ce qui la distingue d’un virement bancaire classique
La différence avec l’application bancaire habituelle se situe surtout dans le parcours. Un virement traditionnel peut être parfaitement adapté lorsqu’il s’agit de payer une facture, d’envoyer une somme importante ou de conserver une trace organisée de paiements récurrents. CIC Pay paraît mieux adaptée à l’échange rapide entre particuliers, lorsque le numéro de mobile est plus facile à utiliser qu’une coordonnée bancaire complète.
Je ne remplacerais donc pas systématiquement le virement classique par cette solution. Pour un loyer, une dépense professionnelle ou une opération qui demande une grande rigueur de classement, je préfère un parcours bancaire plus explicite. Pour un remboursement simple entre proches, le choix s’inverse : le numéro de mobile rend l’action plus accessible et évite une conversation remplie de données bancaires.
Face aux portefeuilles mobiles généralistes, CIC Pay se distingue par son lien avec le paiement et le virement par mobile plutôt que par une ambition de devenir un espace commercial ou social. Cette spécialisation peut être une force. Elle réduit le bruit et permet de revenir à une fonction précise. Elle peut aussi devenir une limite pour quelqu’un qui veut gérer plusieurs cartes, accumuler des avantages d’achat ou centraliser des services très variés.
La maintenance quotidienne reste légère, mais pas inexistante
Une application de paiement doit être entretenue avec un minimum de discipline par l’utilisateur. Il faut garder son téléphone à jour, vérifier que l’application reste disponible et conserver ses habitudes de contrôle avant chaque opération. Je ne considère pas cela comme un défaut propre à CIC Pay, mais comme le coût normal d’un paiement mobile. La différence se fait dans la quantité de manipulations demandées au fil du temps.
Mon conseil est de ne pas attendre le moment de passer en caisse pour découvrir le fonctionnement du paiement sans contact. Il vaut mieux préparer l’usage dans un contexte calme, puis garder une solution de secours, comme sa carte bancaire, lors des premières sorties. Cette précaution évite de transformer une panne, une batterie faible ou une mauvaise configuration en problème au comptoir.
Pour les virements, je recommande également de vérifier régulièrement les contacts utilisés et de ne pas choisir un destinataire uniquement à partir d’un prénom. Le numéro de mobile simplifie la saisie, mais il ne remplace pas le bon jugement. Une opération financière mérite toujours une seconde lecture, même lorsque l’interface cherche à la rendre rapide.
Le développeur Euro Information est un élément à prendre en compte pour les personnes qui préfèrent utiliser un service rattaché à un acteur identifié plutôt qu’une application financière inconnue. Cela ne dispense pas de lire attentivement les écrans de confirmation et les informations affichées dans l’application, mais cela peut rassurer les utilisateurs qui souhaitent limiter le nombre de services différents dans leur quotidien.
Les petites sources de fatigue qui apparaissent avec le temps
La première source de fatigue vient du fait que le paiement mobile n’est pas toujours plus simple que le paiement par carte. Il ajoute un appareil à gérer et suppose que l’on ait son téléphone disponible. Pour quelqu’un qui garde déjà sa carte dans une poche facile d’accès, le gain peut être minime. Dans ce cas, la nouveauté peut s’essouffler après quelques jours.
La deuxième concerne l’entourage. Le virement par numéro de mobile est très pratique quand le destinataire est compatible avec le parcours prévu. Si chaque remboursement exige d’expliquer la méthode ou de convaincre l’autre personne de l’utiliser, l’avantage de départ diminue. Je trouve donc que CIC Pay convient mieux à un réseau de contacts réguliers qu’à une utilisation isolée avec des interlocuteurs qui changent souvent.
Il faut aussi éviter de lui attribuer un rôle qu’elle n’a pas. Une application orientée paiement ne remplace pas nécessairement un tableau de budget, un outil de catégorisation des dépenses ou une vue complète sur plusieurs comptes. Si votre priorité est de comprendre où part votre argent chaque mois, je chercherais plutôt une solution conçue pour l’analyse financière. CIC Pay est plus convaincante quand la priorité est l’exécution rapide d’un paiement ou d’un virement.
La fatigue peut enfin venir de la sécurité perçue. Même lorsque le parcours est simple, certaines personnes hésitent à effectuer des opérations financières depuis un téléphone, surtout si elles partagent leur appareil ou si elles changent souvent de mobile. Pour elles, une méthode bancaire plus traditionnelle peut rester plus rassurante. Je ne pousserais pas CIC Pay à quelqu’un qui ne se sent pas à l’aise avec les paiements mobiles : la confiance compte autant que la fonction.
Son classement PEGI 3 indique une accessibilité d’âge très large, mais cela ne signifie pas que tous les utilisateurs auront exactement le même confort. Un adulte habitué aux applications bancaires peut trouver le parcours naturel, tandis qu’une personne moins à l’aise avec les réglages du téléphone aura peut-être besoin d’un accompagnement initial. Pour un proche, je prévoirais une première configuration guidée et une explication simple des vérifications à faire avant validation.
À qui je la conseillerais, et à qui je dirais de passer son chemin
Je conseillerais CIC Pay à quelqu’un qui utilise déjà un téléphone comme outil principal, qui paie souvent sans contact et qui rembourse régulièrement des proches. Elle est également pertinente pour une personne qui veut éviter de transmettre ses coordonnées bancaires à chaque petit échange. Son prix gratuit rend l’essai facile, à condition d’avoir un usage concret en tête plutôt que de l’installer par simple curiosité.
Je la conseillerais moins à une personne qui ne fait presque jamais de virements entre particuliers, qui préfère systématiquement sa carte ou qui recherche une application capable de suivre en détail son budget. Dans ces cas, le bénéfice supplémentaire risque d’être trop faible. Une application bancaire classique peut suffire, et un portefeuille mobile généraliste peut être plus adapté si l’objectif principal est de centraliser plusieurs moyens de paiement.
Je serais aussi prudent pour les utilisateurs qui ont besoin d’un outil multi-banque ou d’un espace financier très complet. CIC Pay me paraît spécialisée, et cette spécialisation est justement ce qui fait son intérêt. Elle ne doit pas être jugée comme si elle promettait de remplacer toute l’organisation financière personnelle.
Mon verdict après la disparition de l’effet nouveauté
CIC Pay mérite de rester installée lorsque ses deux usages correspondent à un besoin récurrent : payer sans contact avec son mobile et envoyer de l’argent à un proche grâce à son numéro de mobile. Dans ce contexte, elle peut devenir une habitude discrète, ce qui est probablement le meilleur résultat pour une application de finance. Je préfère un outil que j’ouvre sans y penser pour une tâche précise à une application remplie de fonctions que je n’utilise jamais.
Son principal mérite est de réduire la friction dans des situations très concrètes. Le paiement est rapide, le remboursement entre proches peut éviter l’échange de coordonnées bancaires et la gratuité enlève un obstacle à l’essai. La note de 4,6 et la présence de plus de 500 000 installations renforcent l’impression d’un service déjà adopté par un public réel, tandis que la version 2.6.4 suggère une continuité appréciable pour un outil lié à l’argent.
Ses limites sont tout aussi claires. Elle ne rend pas automatiquement le paiement mobile meilleur qu’une carte, elle dépend des habitudes des destinataires pour les virements et elle ne remplace pas une solution de budget ou de gestion financière approfondie. Il faut également conserver de bons réflexes : vérifier le contact, relire le montant et prévoir une alternative lorsque le téléphone n’est pas disponible.
Au final, je recommande CIC Pay : paiement mobile aux utilisateurs qui veulent une solution ciblée, gratuite et pratique pour les paiements quotidiens et les remboursements entre proches. Je ne la choisirais pas comme unique outil financier, mais je lui trouve une vraie place dans un usage régulier. Sa valeur durable vient moins de la nouveauté du paiement mobile que de la simplicité répétée des petits transferts et achats.
Si vous avez déjà une méthode qui fonctionne parfaitement, l’installation ne changera peut-être pas votre quotidien. En revanche, si vous perdez du temps à chercher votre carte, à demander des coordonnées bancaires ou à repousser de petits remboursements, l’application peut rapidement justifier sa présence. C’est une recommandation mesurée, mais solide : elle ne cherche pas à tout faire, et c’est précisément ce qui lui permet de rester utile après la première semaine.
FAQ sur CIC Pay : paiement mobile
01Qu’est-ce que CIC Pay et comment fonctionne le paiement mobile ?
CIC Pay est une solution de paiement mobile proposée aux clients du CIC, permettant d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés d’un terminal sans contact. Après l’ajout et la vérification d’une carte bancaire éligible, il suffit généralement de déverrouiller le téléphone puis de l’approcher du terminal. Le fonctionnement exact peut varier selon le modèle de smartphone, le système utilisé et les conditions de la banque.
02Quelles cartes bancaires et quels smartphones sont compatibles avec CIC Pay ?
La compatibilité dépend de votre carte CIC, de votre contrat bancaire, du modèle de téléphone et de la version d’Android ou d’iOS installée. Les appareils doivent habituellement prendre en charge le paiement sans contact, notamment via NFC pour les smartphones concernés. Avant le téléchargement, il est recommandé de vérifier les appareils compatibles et les cartes acceptées dans les informations officielles du CIC, car certaines cartes professionnelles, anciennes ou particulières peuvent être exclues.
03Le paiement avec CIC Pay est-il sécurisé ?
CIC Pay intègre plusieurs protections destinées à limiter les risques lors d’un paiement mobile. Le téléphone peut demander une authentification par code, empreinte digitale ou reconnaissance faciale, tandis que les données sensibles de la carte ne sont pas nécessairement communiquées directement au commerçant. Malgré cela, il reste important de protéger son téléphone, d’activer un verrouillage fiable, de ne jamais partager ses codes et de contacter rapidement le CIC en cas de perte ou de vol.
04CIC Pay fonctionne-t-il sans connexion Internet et à l’étranger ?
Le paiement sans contact peut généralement fonctionner sans connexion Internet permanente, car certaines informations nécessaires sont déjà enregistrées de manière sécurisée dans le téléphone. Toutefois, une connexion peut être requise pour l’installation, l’activation, la vérification de la carte ou certaines opérations de maintenance. À l’étranger, l’utilisation dépend de l’acceptation du réseau de carte et des conditions de votre contrat bancaire. Des frais ou restrictions peuvent également s’appliquer.
05Que faire si CIC Pay ne fonctionne pas ou si mon téléphone est perdu ?
En cas de problème, vérifiez d’abord que le NFC est activé lorsque votre appareil le nécessite, que la carte est toujours valide, que le téléphone est déverrouillé et que l’application est à jour. Un redémarrage peut aussi résoudre un incident temporaire. Si le téléphone est perdu ou volé, verrouillez-le à distance si possible et contactez rapidement le CIC afin de suspendre le service ou de supprimer les moyens de paiement mobiles associés.
Avantages
- Paiement sans contact rapide avec les cartes CIC compatibles.
- Compatible avec de nombreux terminaux Android équipés de la technologie NFC.
- Possibilité de régler sans sortir sa carte bancaire physique.
- Authentification biométrique pour sécuriser les paiements mobiles.
- Application pratique pour centraliser ses moyens de paiement CIC.
Inconvénients
- Réservée principalement aux clients et cartes éligibles du groupe CIC.
- Nécessite un smartphone Android compatible NFC et correctement configuré.
- Fonctionnement limité chez certains commerçants ou terminaux anciens.
- Une batterie faible peut empêcher tout paiement mobile en magasin.
- La configuration initiale peut sembler complexe pour les utilisateurs novices.

CIC Pay : paiement mobile
Galerie